Calculator credit ipotecar: compară 9 bănci în câteva secunde
Gratuit și fără cont. Vezi rata, DAE și costurile, apoi ceri scadențarul doar pentru băncile care te interesează.
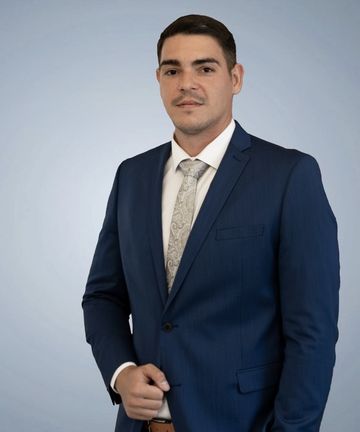 Făcut de Alexandru Filip, broker de credite înscris în registrul ANPC. Datele tale nu ajung la bănci.
Aproximativ 93.461 €
Avans 100.000 lei · credit 400.000 lei
Rata ta în primii 3 ani, de la
2.120 lei pe lună
Credit 400.000 lei · DAE 7,57% · Intesa Sanpaolo
Rata se încadrează în limita de îndatorare, după datele introduse.
Valori estimative. Oferta fermă o face banca.
Exemplu reprezentativ (Intesa Sanpaolo): credit de 400.000 lei, garantat cu ipotecă, pe 30 de ani (360 de rate lunare). Dobândă fixă 4,89% pe an în primii 3 ani, apoi variabilă: IRCC 5,57% + 2,19% = 7,76% pe an. Rată lunară 2.120 lei în primii 3 ani, apoi 2.812 lei, la IRCC de 5,57%. Costuri incluse în DAE: 600 lei la acordare (analiza dosarului, evaluarea locuinței, înscrierea garanției); asigurare de viață, 104 lei în prima lună. DAE 7,57%. Valoarea totală plătibilă: 1.013.016 lei. Asigurarea de viață este cerută de bancă pentru această dobândă. DAE nu include asigurarea locuinței, cerută de bancă, și nici costurile de la notar. Calcul estimativ făcut de LUXEVISION S.R.L., intermediar de credite; nu este o ofertă de creditare. Atenție: după perioada cu dobândă fixă, rata crește sau scade odată cu IRCC. Dacă veniturile tale scad, rata poate deveni greu de plătit. Creditul este garantat cu ipotecă: dacă nu plătești ratele, poți pierde locuința.
- IRCC
- 5,57%
- Curs EUR/RON
- 5,3498
- ROBOR 3M
- 6,07%
- ROBOR 6M
- 6,14%
- Sursa
- BNR · curs din 13.11.2026
De la calcul la chei
Calculezi
Alegi prețul locuinței, avansul și perioada. Vezi pe loc rata la 9 bănci, cu DAE și costurile băncii.
Ceri scadențarele
Adaugi băncile care te interesează și primești pe email câte un scadențar complet pentru fiecare.
Te sun eu
Te sună Alexandru Filip, brokerul din spatele calculatorului. Verificați împreună cifrele, pregătește dosarul și te însoțește până la semnare, dacă banca aprobă creditul.
Cine este în spatele calculatorului
Alexandru Filip, broker de credite în București și Ilfov.
Am construit calculatorul acesta pentru că aproape fiecare client îmi punea aceeași întrebare: „La ce bancă am rata cea mai mică?” Aici vezi, în câteva secunde, cum arată rata la 9 bănci, cu costurile băncii la vedere. Dacă vrei să mergi mai departe, vorbești direct cu mine, nu cu un call center.
Serviciul este gratuit pentru tine: sunt plătit de banca la care iei creditul. Îți arăt deschis ce costă fiecare ofertă, iar decizia rămâne a ta.
- GratuitNu plătești nimic pentru calcul, scadențare sau ajutorul brokerului.
- Răspuns în 2 oreTe sun eu, în timpul programului (luni–vineri, 08:00–19:00), după ce trimiți cererea.
- Datele rămân la noiNu le trimitem băncilor fără acordul tău.
- Plătit de bancă, nu de tinePrimim un comision de la banca la care se acordă creditul. Suma o afli înainte de semnare.
Întrebări frecvente
Cât mă costă serviciul?
Nimic. Calculatorul, scadențarele și ajutorul brokerului sunt gratuite pentru tine. Suntem plătiți de banca la care se acordă creditul, printr-un comision plătit de bancă.
De ce este gratuit? Care e interesul vostru?
Suntem plătiți de banca la care se acordă creditul, printr-un comision. Tu nu plătești nimic, nici dacă te oprești după calcul. Comisionul diferă de la o bancă la alta; suma o afli înainte de semnare, din fișa de informații pe care o primești de la bancă.
Dacă cer scadențarele, sunt obligat să iau creditul?
Nu. Cererea nu te obligă la nimic, nici față de noi, nici față de vreo bancă. Te poți opri oricând, fără costuri.
Dobânda este mai mare dacă vin prin broker?
Nu. Dobânda și costurile sunt cele din oferta băncii, aceleași ca atunci când mergi direct la bancă. Nu se adaugă nimic pentru că vii prin broker.
Îmi afectează cererea scorul de la Biroul de Credit?
Nu. Calculatorul și cererea de scadențar nu fac nicio verificare la Biroul de Credit și nu ajung la bănci. Banca te verifică doar dacă depui un dosar, cu acordul tău.
Ce se întâmplă după ce trimit cererea?
Primești pe email scadențarele pentru băncile alese. Apoi te sun în cel mult 2 ore, în timpul programului (luni–vineri, 08:00–19:00), ca să verificăm cifrele. Dacă nu răspunzi, revin altă dată. Îmi poți spune oricând să nu te mai sun.
Lucrați doar în București și Ilfov?
Nu. Sediul este în București, dar lucrez la telefon și online cu clienți din toată țara.
Cine mă sună?
Alexandru Filip, brokerul care a făcut calculatorul. Are sediul în București, lucrează cu clienți din toată țara și este înscris în registrul intermediarilor de credite ținut de ANPC. Nu te sună nicio bancă și niciun call center.
Banca poate refuza creditul?
Da. Decizia este a băncii, după ce îți analizează dosarul. Calculatorul arată doar ofertele care se potrivesc cu datele introduse de tine.
Ce faceți cu datele mele și cum le șterg?
Le folosim doar ca să îți trimitem scadențarele și să te sunăm pentru această cerere. Le păstrăm 12 luni, apoi le ștergem. Le ștergem mai devreme dacă ne scrii la contact@ipotecarsimplu.ro.
Ce avans îmi trebuie?
De regulă, cel puțin 15% din prețul locuinței în care vei locui, la un credit în lei. Dacă ai deja o locuință sau cumperi ca investiție, băncile cer de regulă 25%. Pragul exact diferă de la bancă la bancă și după tipul venitului.
Cât din venit poate fi rata?
Toate ratele tale lunare la un loc pot ajunge la cel mult 40% din venitul net. Dacă îți cumperi prima locuință, limita este 45%.
De ce crește rata după perioada fixă?
Dobânzile fixe din primii ani sunt promoționale. După aceea plătești IRCC plus marja băncii, ceea ce astăzi înseamnă o dobândă mai mare. Dacă IRCC scade, scade și rata.
Ce este IRCC?
Este indicele de referință pentru creditele în lei cu dobândă variabilă, publicat de Banca Națională a României și actualizat în fiecare trimestru. Dobânda variabilă înseamnă IRCC plus marja fixă a băncii.
Ce este DAE?
Dobânda anuală efectivă arată costul total al creditului pe an: dobânda, comisioanele și asigurările obligatorii la un loc. Este cifra cu care compari corect două bănci.
Dobândă fixă sau variabilă?
Cele mai multe oferte au dobândă fixă în primii 3 sau 5 ani, apoi variabilă. De aceea îți arătăm separat rata din perioada fixă și rata de după. O singură bancă din listă oferă dobândă fixă pe toată perioada.
Contează clasa energetică a locuinței?
Da. Mai multe bănci dau dobânzi mai mici pentru locuințele cu clasa energetică A, iar unele și pentru clasa B. Clasa apare în certificatul energetic al locuinței.
Pot plăti creditul mai devreme?
Da, oricând, parțial sau integral. La creditele ipotecare încheiate după 30 septembrie 2016, banca nu are voie să ceară comision, compensație sau alte costuri pentru plata anticipată, indiferent dacă dobânda este fixă sau variabilă. La o plată parțială alegi tu: rată mai mică, perioadă mai scurtă sau amândouă.
Trimiteți datele mele la bănci?
Nu. Cererea ta ajunge doar la brokerul din spatele site-ului. Datele ajung la o bancă numai dacă hotărăști tu să depui dosarul acolo.
Sunt exacte cifrele din calculator?
Sunt estimări calculate după condițiile de creditare ale băncilor, așa cum le cunoaștem la data calculului. Oferta fermă o face banca, după ce îți analizează dosarul.
Ghiduri și noutăți
Anunță-mă când scade dobânda
Îți scriu de fiecare dată când scade cea mai mică dobândă din calculator. Nimic altceva. Te dezabonezi cu un click.
Vorbim direct?
Dacă ai o situație mai specială sau vrei doar să întrebi ceva, sună sau scrie pe WhatsApp.